
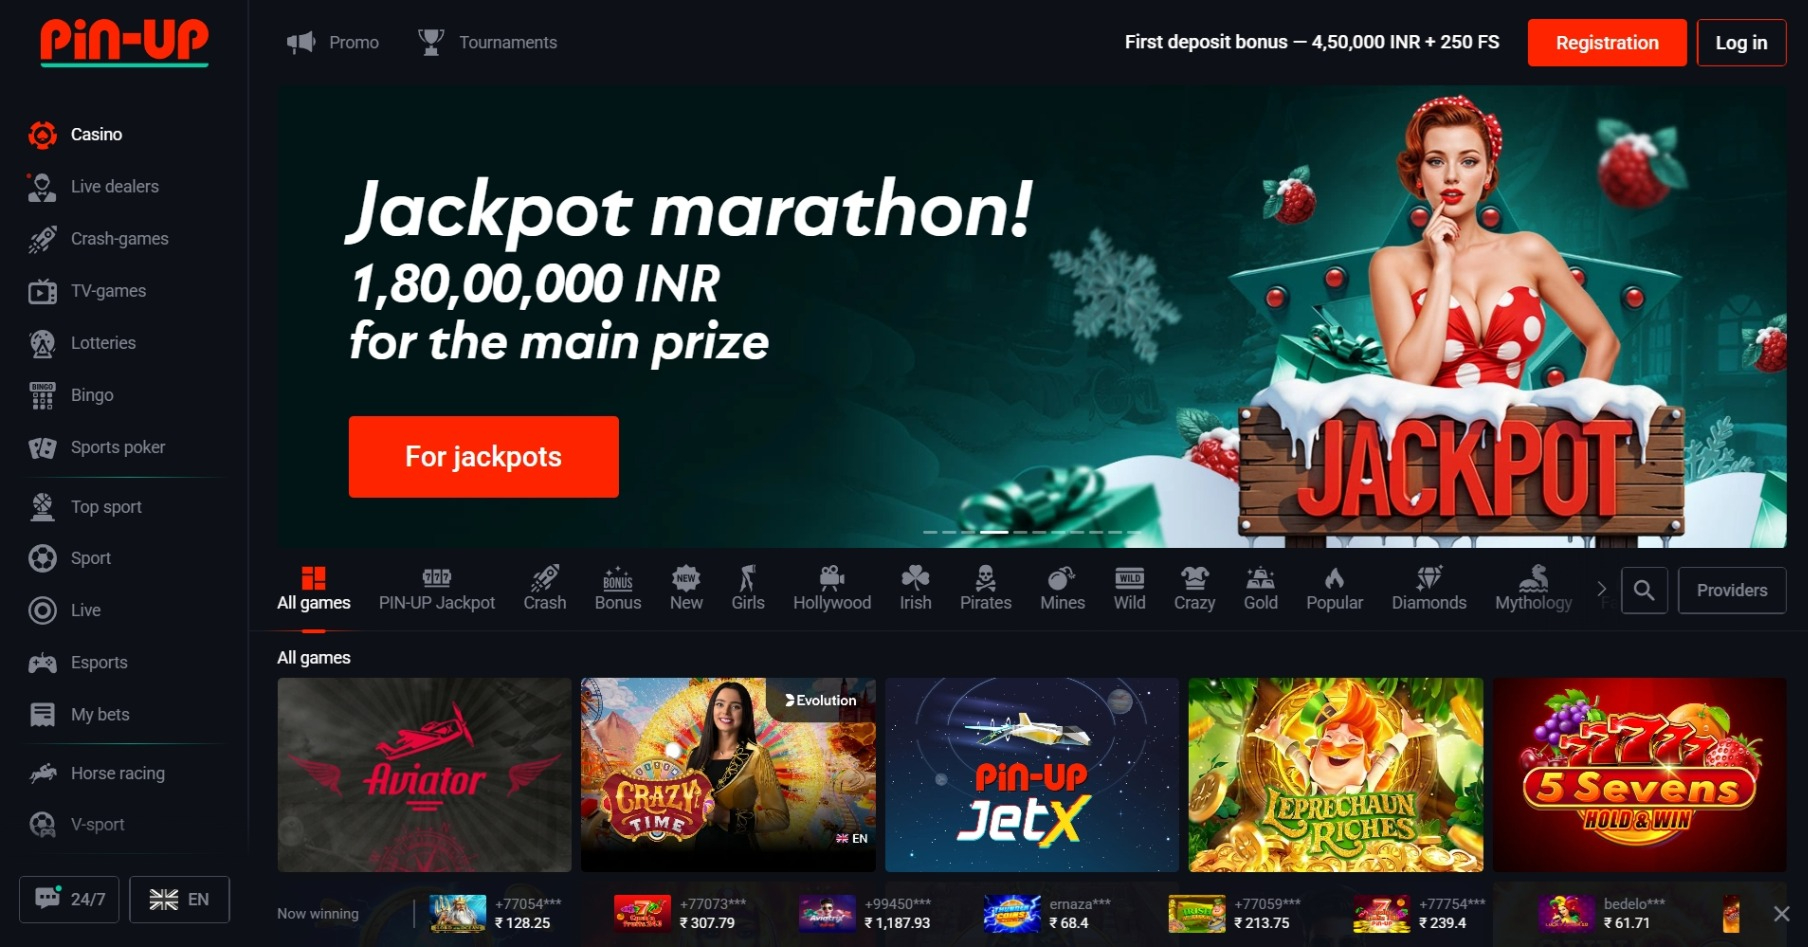
Питання депозитів і виплат для українських користувачів потребує особливої обережності, адже колишній оператор бренду пін ап казіно більше не має підтвердженого робочого ігрового кабінету на українському ринку. Раніше для поповнення та виведення коштів використовувалися банківські картки й окремі платіжні сервіси, але архівні інструкції не можна автоматично вважати чинними. Перед будь-якою дією варто перевірити офіційну заяву оператора, статус ліцензії та документи, що підтверджують вашу платіжну операцію.
Чому старі платіжні інструкції вже не гарантують результату
Раніше українська версія сервісу працювала у гривні, а поповнення могли здійснюватися банківськими картками Visa і Mastercard, через Apple Pay, Google Pay та, за окремими описами, термінали EasyPay або City24. Наявність конкретного способу залежала від періоду, платіжного провайдера, банку та налаштувань каси. Тому навіть до припинення роботи оператора не кожен користувач бачив однаковий перелік варіантів.
Після припинення дії української ліцензії 3 червня 2025 року немає підтверджень, що колишній кабінет приймає нові депозити або обробляє стандартні заявки на виплату. Це принципова відмінність від звичайної технічної паузи. Якщо сторінка відкривається, але пропонує внести гроші, завантажити невідомий файл чи перейти на сторонній домен, така дія може створити додатковий ризик для картки та персональних даних.
Важливо також розрізняти бренд, українського ліцензіата та інші сайти з подібною назвою. Матеріали про іноземні домени не підтверджують ані належність до колишнього українського оператора, ані доступність виплат для користувачів з України. Поточний статус ліцензування та рішення регулятора доцільно звіряти на офіційному сайті органу регулювання азартних ігор, а не за рекламними оглядами.
Що підготувати, якщо кошти залишилися на рахунку
Перший крок — зібрати повну історію взаємодії з акаунтом. Збережіть електронні листи, повідомлення, скриншоти балансу, номери заявок, чеки поповнення та підтвердження особи, якщо їх надсилали раніше. Корисно окремо записати дату операції, суму, валюту, останні чотири цифри картки та статус кожної заявки. Не передавайте повний номер картки, CVV-код або пароль у відповідь на неперевірене повідомлення.
Якщо ви вже подавали заявку на виплату, зафіксуйте її ідентифікатор і стан, який відображався в кабінеті. Для банківської операції важливі також виписка та код транзакції. Банк може допомогти з’ясувати, чи була операція авторизована, відхилена або повернута, але він не може гарантувати повернення коштів, які залишилися на ігровому балансі. Усі звернення краще надсилати письмово, щоб мати підтвердження дати та змісту запиту.
Окремо перевірте, чи не йдеться про бонусний баланс. Історичні акції могли передбачати відіграш, обмеження щодо ігор, строк використання та окремі правила для виграшів із фріспінів. Однак архівна бонусна умова не повинна використовуватися як причина вимагати новий депозит після припинення роботи українського оператора. Якщо вам пропонують «розблокувати» виплату додатковим платежем, спочатку проконсультуйтеся з банком або юристом.
Як відрізнити реальну виплату від небезпечної вимоги
Законна фінансова процедура не повинна вимагати повідомити пароль від акаунта, код із SMS, CVV або повні реквізити картки через месенджер. Обережність потрібна і тоді, коли співрозмовник називає точну суму залишку, посилається на «службу безпеки» або обіцяє миттєве розблокування після оплати комісії. Такі ознаки самі по собі не доводять шахрайство, але є достатньою підставою припинити неофіційне спілкування.
Не встановлюйте APK-файли, розширення браузера чи програми від невідомого відправника для нібито отримання виплати. Застосунок може перехоплювати паролі, SMS-коди або платіжні дані. Так само не варто переходити за посиланнями з листів, якщо домен відрізняється від того, який ви раніше використовували. Перевіряйте адресу вручну та не вводьте документи на сторінці, походження якої неможливо підтвердити.
Безпечна відповідь на підозрілу вимогу — не сперечатися і не намагатися «перевірити» її новим платежем. Зробіть скриншот, збережіть адресу відправника, зверніться до банку та, за потреби, подайте повідомлення до кіберполіції. Якщо ви вже передали карткові дані, негайно заблокуйте картку через офіційний банківський застосунок або номер на її звороті та змініть пароль, який міг використовуватися на інших сервісах.
Які дані могли бути потрібні для історичної виплати
Раніше виведення зазвичай пов’язувалося із завершенням ідентифікації. Могли перевіряти ім’я, дату народження, контактні дані, документ, що посвідчує особу, а також належність платіжного інструмента користувачеві. Вимога, щоб профіль і реквізити виплати належали одній особі, відповідала типовій практиці фінансового контролю. Проте конкретний перелік документів залежав від ситуації та внутрішніх правил оператора.
В окремих описах згадувалися перевірка через Дію або BankID, завантаження паспорта чи ID-картки, селфі та підтвердження картки. Не слід надсилати документи повторно на адресу, яка не вказана в перевіреному офіційному повідомленні. Якщо запит виглядає незвично, попросіть письмово пояснити його мету, правову підставу, спосіб зберігання даних і строк їх використання.
Наявність завершеної верифікації не означає автоматичного права на швидке отримання коштів, так само як відсутність відповіді не доводить, що баланс втрачено. Виплата могла залежати від перевірки транзакції, банку та платіжного посередника. Сьогодні важливо не переносити старі строки, мінімальні суми чи перелік карток на поточну ситуацію: вони могли змінюватися, а робота відповідного кабінету не підтверджена.
Що робити з депозитами, картками та банківськими спорами

Якщо гроші списалися з картки, але не відобразилися на балансі, спочатку зверніться до банку й отримайте деталі операції: дату, статус, одержувача та код авторизації. Паралельно збережіть підтвердження платежу й направте письмовий запит за офіційним каналом оператора, якщо такий канал доступний. Не дублюйте депозит, доки не зрозуміло, чи була перша операція успішною.
Для невідомого або несанкціонованого списання діє інший порядок. Негайно повідомте банк, заблокуйте картку, оскаржте транзакцію за його процедурою та уточніть, які документи потрібні. Важливо діяти швидко, але не погоджуватися на пропозиції «повернути кошти» через сторонній сервіс за передоплату. Законність чарджбеку або іншого спору оцінює банк за конкретними обставинами.
Якщо проблема стосується саме залишку на ігровому балансі, сформуйте хронологію подій: дата реєстрації, поповнення, заявка на виплату, запити документів і останній контакт. Додавайте лише необхідні дані та закривайте зайві реквізити на скриншотах. За значної суми або відсутності офіційної відповіді варто отримати індивідуальну юридичну консультацію, оскільки загальні поради не замінюють аналіз договору, платіжних документів і статусу оператора.
Поширені запитання про повернення коштів
Чи можна зараз поповнювати старий український рахунок?
Підтверджень, що колишній український кабінет приймає нові депозити, немає. Не переказуйте гроші через сторінки, дзвінки або повідомлення, які обіцяють відновити доступ. Спершу перевірте офіційний статус оператора, домен і призначення платежу. За найменшої невизначеності зверніться до банку.
Чи гарантує стара заявка на виплату отримання грошей?
Ні. Стара заявка підтверджує факт звернення, але не встановлює гарантований строк або результат. Збережіть її номер, скриншоти та банківські документи, а потім подайте письмовий запит офіційним каналом. Не сплачуйте додаткову «комісію за розблокування», якщо її вимагають неофіційно.
Які дані не можна повідомляти для нібито виплати?
Не передавайте пароль, CVV-код, PIN, одноразові коди з SMS і повні реквізити картки через чат або електронну пошту. Копії документів надсилайте лише після перевірки адресата та мети запиту. Якщо дані вже розкрито, одразу зв’яжіться з банком і змініть скомпрометовані паролі.
GET READY TO SECURE YOUR SUPPLY CHAIN
Get valuable advices, tips, recommendations from our quality management experts and inspection specialists
CONTACT US NOW ! Feel the form below.